


Controle Financeiro Pessoal
4,632.00 Avaliações
Especificações do app
- Versão
- 0.0.449
- Atualizado em
- Licença
- Free
- Downloads
- 1.000.000+
- Desenvolvedor
- Aleff
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
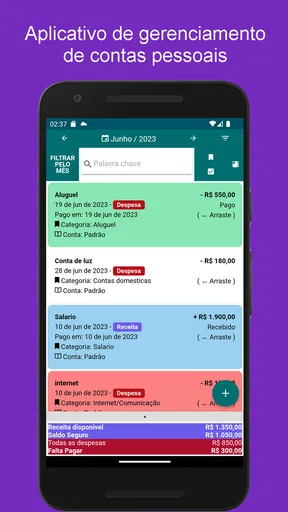
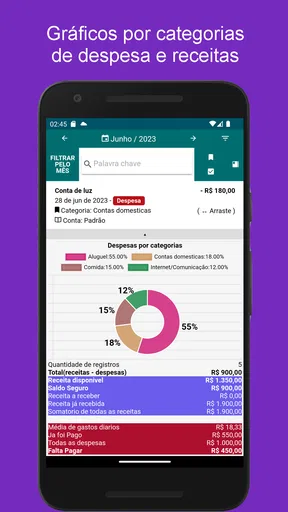
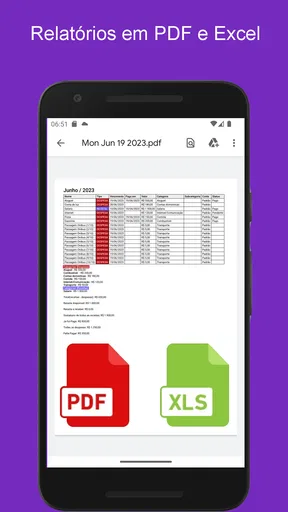
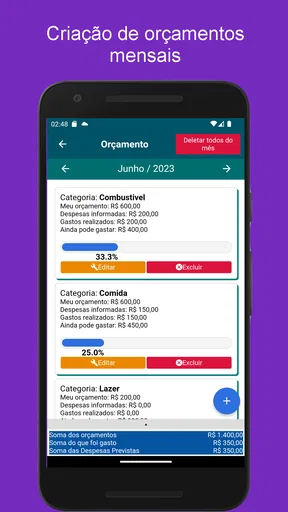
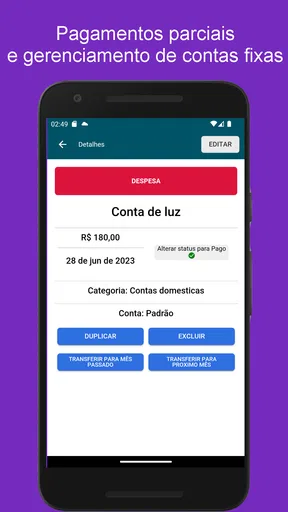
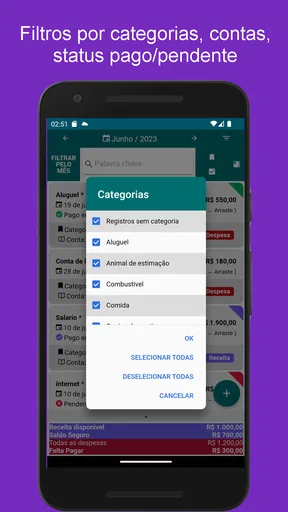
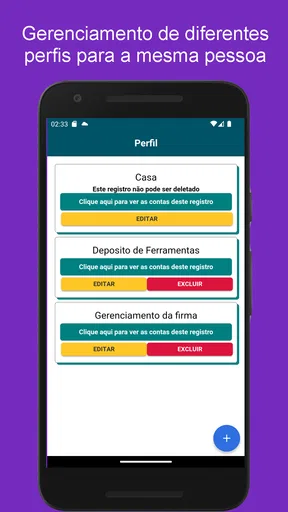
 Análise de AppCompare
Organizar o dinheiro costuma parecer simples até chegar o fim do mês e surgir a dúvida: onde foi parar uma parte do salário? Foi justamente com essa pergunta em mente que testei o Controle Financeiro Pessoal, um aplicativo de finanças desenvolvido por Aleff. A proposta é direta: registrar gastos e acompanhar melhor a vida financeira pelo celular, sem transformar o processo numa tarefa complicada logo de início.
Minha primeira impressão foi de uma ferramenta feita para quem precisa criar o hábito de observar o próprio dinheiro. Ele não tenta substituir uma planilha completa nem se apresenta como uma plataforma bancária. O foco está no acompanhamento cotidiano, algo que pode ser bastante útil para quem compra no cartão, paga contas em momentos diferentes e só percebe o total quando já gastou demais.
O aplicativo é gratuito para começar, tem classificação PEGI 3 e funciona em dispositivos com Android 7.0 ou superior. A versão atual é a 0.0.449, e as compras integradas ficam entre 0,89 € e 79,99 € quando processadas pelo Google Play. Como a experiência depende mais da constância do que de uma utilização ocasional, minha avaliação principal não foi apenas sobre a facilidade de abrir e usar, mas sobre a pergunta mais importante: ele continua sendo útil depois que a novidade passa?
Do entusiasmo da primeira semana ao uso que realmente permanece
Na primeira semana, um aplicativo de controle de gastos costuma conquistar pela sensação de clareza. Cada lançamento transforma uma despesa esquecida em algo visível. No Controle Financeiro Pessoal, esse efeito é especialmente interessante para quem nunca acompanhou as próprias saídas com regularidade. Em vez de esperar a fatura ou consultar o saldo várias vezes, você começa a construir uma visão mais concreta do comportamento financeiro.
Eu começaria usando-o durante sete dias sem tentar mudar nada. O objetivo inicial não seria economizar imediatamente, mas registrar o que já acontece: transporte, mercado, refeições fora, assinaturas, compras pequenas e pagamentos recorrentes. Essa abordagem evita um erro comum: criar metas muito rígidas antes de entender os próprios hábitos. Depois de alguns dias, fica mais fácil perceber quais gastos são realmente relevantes e quais apenas parecem insignificantes quando vistos isoladamente.
Um cenário bastante realista é o de alguém que recebe no começo do mês e usa o cartão ao longo das semanas. Uma compra de café, uma entrega e uma corrida podem parecer despesas independentes, mas juntas alteram o orçamento disponível. Ao registrar cada uma, a pessoa passa a enxergar o efeito acumulado antes de a fatura chegar. Para mim, esse é um dos usos mais fortes do aplicativo: criar um intervalo entre o impulso de gastar e a percepção do resultado.
O valor da primeira semana também está em reduzir a dependência da memória. Tentar lembrar tudo no fim do dia costuma falhar, principalmente quando há vários pagamentos pequenos. Minha sugestão é lançar a despesa logo depois da compra ou reservar um momento fixo, como depois do jantar. A escolha depende da rotina, mas a regra é a mesma: quanto mais distante o registro fica do gasto, maior a chance de esquecer ou classificar mal.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
Há uma diferença importante entre acompanhar e controlar. O aplicativo ajuda a tornar os gastos observáveis, mas não toma decisões por você. Se o usuário não registra uma compra, a visão fica incompleta; se registra apenas as despesas grandes, o retrato continua distorcido. Portanto, o primeiro ganho não vem de uma função escondida, mas da disciplina de alimentar a ferramenta com honestidade.
O fato de estar disponível gratuitamente facilita esse teste inicial. Você não precisa assumir um compromisso financeiro para descobrir se o método combina com sua rotina. Ao mesmo tempo, a presença de compras integradas merece atenção: antes de avançar para qualquer recurso pago, eu recomendaria usar a versão gratuita por tempo suficiente para saber se o hábito realmente se mantém.
A popularidade também indica que existe procura por esse tipo de solução. O aplicativo ultrapassou 1 milhão de instalações e mantém média de 4,6 em aproximadamente 20 mil avaliações. Esses números não garantem que ele será perfeito para cada pessoa, mas mostram que a proposta encontrou espaço entre usuários que querem uma forma acessível de acompanhar as finanças.
O que muda quando o uso chega ao fim do mês
Depois da primeira semana, a utilidade deixa de ser a descoberta de gastos e passa a ser a comparação entre intenção e realidade. É nesse momento que um controle financeiro simples pode se tornar uma ferramenta de decisão. Em vez de perguntar apenas “quanto gastei?”, você começa a perguntar “qual tipo de gasto está ocupando espaço demais?” e “o que posso ajustar antes do próximo ciclo?”.
Eu gosto de fazer essa revisão em três etapas. Primeiro, observo as despesas que se repetiram. Depois, separo o que era previsível do que apareceu sem planejamento. Por fim, escolho apenas uma mudança para o mês seguinte. Tentar corrigir tudo ao mesmo tempo geralmente cria frustração, enquanto uma alteração específica, como reduzir pedidos de comida ou limitar compras por impulso, é mais fácil de acompanhar.
O aplicativo faz mais sentido para quem quer enxergar padrões pessoais, não para quem espera uma consultoria automática. Ele pode ajudar uma pessoa a descobrir que o problema não está em uma grande compra, mas em várias decisões pequenas; também pode mostrar que um mês aparentemente caro teve uma despesa excepcional e não representa a rotina. Essa distinção evita cortes desnecessários e torna o planejamento mais realista.
Outro uso interessante é acompanhar objetivos de curto prazo. Quem pretende juntar dinheiro para uma viagem, quitar uma dívida ou montar uma reserva pode usar os registros para verificar se o comportamento atual combina com a meta. Não basta declarar que quer economizar; é preciso observar quais escolhas estão dificultando o caminho. O controle funciona como um espelho, e às vezes o que ele mostra é menos confortável do que uma previsão otimista.
Para casais ou famílias, a utilidade depende da forma como os registros são organizados e compartilhados. O aplicativo pode servir como referência para conversar sobre despesas, mas eu não o trataria automaticamente como uma solução colaborativa completa. Se várias pessoas precisam inserir dados ao mesmo tempo, acompanhar contas conjuntas e manter uma visão sincronizada, uma planilha compartilhada ou uma ferramenta especializada pode ser mais adequada.
Também vejo valor para estudantes e jovens que estão começando a administrar o próprio orçamento. Nesse caso, a simplicidade é uma vantagem: a pessoa aprende a relacionar renda, gastos e escolhas sem precisar dominar fórmulas. Para alguém que já administra investimentos, múltiplas contas, impostos ou um negócio, porém, a expectativa deve ser mais moderada. Um controle pessoal direto não substitui um sistema financeiro abrangente.
O custo de manutenção: pequeno, mas decisivo
A maior exigência do Controle Financeiro Pessoal não está em aprender a abrir o aplicativo, mas em continuar registrando informações. Essa é uma diferença que costuma aparecer depois do entusiasmo inicial. Nos primeiros dias, cada lançamento parece produtivo; após algumas semanas, a tarefa pode começar a competir com outras prioridades. A experiência de longo prazo depende de transformar o registro em uma rotina curta e previsível.
Eu evitaria lançar tudo de maneira excessivamente detalhada logo no começo. Se cada despesa exigir uma análise longa, o processo ficará pesado. É melhor criar um padrão simples e consistente: registrar o valor, identificar o tipo de gasto e seguir em frente. A precisão absoluta é menos útil do que uma rotina sustentável. Um sistema ligeiramente simples, mas mantido por meses, vale mais do que um controle perfeito abandonado em poucos dias.
Uma estratégia que funcionou para mim foi separar o momento do lançamento do momento da análise. Durante o dia, eu registraria as despesas sem tentar interpretar cada decisão. Uma vez por semana, faria uma revisão mais calma. Essa divisão reduz a sensação de que toda compra precisa virar uma reflexão financeira imediata e ajuda a preservar o aplicativo como ferramenta prática, não como fonte de culpa.
Também é importante decidir como lidar com pagamentos no cartão. O gasto acontece quando a compra é feita, mas o dinheiro sai da conta em outro momento. Se você misturar esses dois eventos sem um critério fixo, pode achar que gastou duas vezes ou subestimar o que já comprometeu. Minha recomendação é escolher uma lógica e aplicá-la sempre: acompanhar a data da compra para entender o consumo ou acompanhar o pagamento para organizar o fluxo de caixa. O melhor método é o que você consegue repetir sem confusão.
Despesas anuais e cobranças recorrentes exigem a mesma atenção. Uma assinatura mensal pode parecer pequena quando vista sozinha, mas representa um compromisso contínuo. Já uma taxa anual pode desaparecer do radar durante meses e reaparecer no pior momento. Registrar esses custos como parte do planejamento, em vez de tratá-los como surpresas, melhora bastante a utilidade de qualquer acompanhamento financeiro.
Há ainda a questão da privacidade prática. Um aplicativo de finanças contém informações sensíveis por natureza, mesmo quando você não registra dados bancários detalhados. Por isso, eu usaria o mínimo necessário para obter uma visão útil e evitaria inserir informações que não fazem falta para o objetivo principal. A classificação PEGI 3 fala sobre adequação etária, não sobre a forma como cada pessoa deve organizar seus dados; essa decisão continua sendo do usuário.
Onde o hábito começa a cansar
A principal fonte de fadiga é a repetição. Registrar uma compra é fácil; registrar todas durante meses exige uma rotina que sobreviva a viagens, semanas corridas e mudanças de renda. Quando o usuário falha por alguns dias, pode sentir que perdeu o controle e abandonar tudo. Eu prefiro tratar uma interrupção como um ponto de retomada: voltar a registrar a partir de hoje é mais útil do que tentar reconstruir cada detalhe do passado.
Outra fonte de desgaste é transformar o aplicativo num instrumento de punição. Se toda despesa for interpretada como erro, a experiência fica emocionalmente pesada. O objetivo deveria ser descobrir o que está acontecendo e escolher melhor, não eliminar qualquer gasto prazeroso. Um orçamento que não permite nenhuma flexibilidade pode até parecer eficiente no papel, mas costuma ser difícil de manter na vida real.
Também pode haver frustração para quem procura automação profunda. O Controle Financeiro Pessoal é mais interessante para quem aceita participar do processo. Usuários que esperam sincronização automática com bancos, importação integral de transações, análise avançada de investimentos ou relatórios profissionais talvez encontrem mais valor em alternativas bancárias, planilhas sofisticadas ou plataformas financeiras especializadas.
Em comparação com uma planilha, o aplicativo tende a ser mais conveniente para lançamentos rápidos no celular, enquanto a planilha oferece maior liberdade para fórmulas, cenários e personalização. Em comparação com o aplicativo do banco, ele pode favorecer uma visão mais ampla de diferentes formas de pagamento, mas exige que o usuário registre ou organize os dados. Já um caderno pode ser mais confortável para quem gosta de escrever, embora seja menos prático para revisar padrões ao longo do tempo.
Essa comparação ajuda a definir quem deve escolher a ferramenta. Eu a recomendaria para quem quer começar, precisa de uma visão pessoal dos gastos e prefere um processo mais direto do que uma planilha complexa. Eu seria mais cauteloso com pessoas que já têm um sistema estável ou que precisam administrar finanças compartilhadas, empresariais e investimentos em um único lugar.
Vale observar também que a versão atual, 0.0.449, mostra que o produto continua sendo identificado por uma numeração de versão específica, algo que o usuário deve conferir ao instalar ou atualizar. Em qualquer aplicativo financeiro, manter a aplicação atualizada é uma prática sensata, mas eu não faria uma atualização alterar toda a rotina sem antes verificar se os registros e categorias continuam organizados como você espera.
O teste de permanência depois que a novidade desaparece
Para saber se o aplicativo merece espaço permanente no celular, eu faria um teste simples: usá-lo durante um ciclo completo de renda, revisar os gastos no fim e observar se alguma decisão concreta mudou. Se o resultado for apenas uma lista de números que você nunca consulta, a ferramenta provavelmente não está cumprindo seu papel. Se ela ajudar a antecipar uma conta, reduzir um desperdício ou planejar uma meta, já terá demonstrado valor recorrente.
O Controle Financeiro Pessoal não precisa ser aberto muitas vezes ao dia para ser útil. Na minha visão, uma rotina curta de registro e uma revisão semanal são suficientes para testar sua capacidade de permanecer relevante. O segredo está em não confundir frequência com qualidade: abrir o aplicativo repetidamente sem tomar nenhuma decisão é menos importante do que usar os dados para ajustar o próximo mês.
Eu também recomendaria começar com um objetivo limitado. Em vez de tentar controlar todas as áreas da vida financeira, escolha uma pergunta: quanto gasto com alimentação fora? Quanto custa manter minhas assinaturas? Estou conseguindo guardar o valor que planejei? Essa abordagem produz um resultado mais claro e reduz a chance de o aplicativo parecer trabalhoso demais. Depois que o método estiver incorporado, você pode ampliar o acompanhamento.
O desenvolvedor Aleff posiciona o produto numa área de utilidade cotidiana, e é justamente aí que está sua força e sua limitação. Ele pode fazer parte de uma rotina simples de organização, mas não resolve sozinho dívidas, renda insuficiente ou decisões financeiras complexas. O aplicativo ajuda a enxergar; a mudança depende das escolhas feitas depois dessa visão.
Minha conclusão é positiva, com uma condição clara: o Controle Financeiro Pessoal vale mais pela disciplina que sustenta do que pelo entusiasmo da instalação. Para quem quer sair do improviso e começar a acompanhar os próprios gastos, a proposta é acessível, gratuita para começar e suficientemente direta para não intimidar. A média de 4,6 em cerca de 20 mil avaliações e a marca de mais de 1 milhão de instalações reforçam que ele não é uma experiência isolada entre aplicativos de finanças.
Eu o recomendaria a estudantes, trabalhadores, pessoas que vivem no limite do orçamento e qualquer usuário que queira descobrir padrões antes de tomar decisões. Também o indicaria como primeiro passo para quem considera uma planilha complicada demais. Por outro lado, quem precisa de automação bancária, colaboração familiar avançada, gestão empresarial ou análise de investimentos deve procurar uma solução mais especializada.
No fim, a pergunta não é se ele registra uma despesa, mas se consegue permanecer presente quando o mês fica corrido. Para mim, a resposta é sim, desde que o usuário mantenha um método simples, faça revisões regulares e aceite que o aplicativo é um apoio, não um piloto automático. Quando usado dessa forma, ele deixa de ser apenas uma novidade de controle e passa a ocupar um lugar prático na rotina financeira.
Prós
- Interface simples
- adequada para quem está começando a organizar as finanças.
- Permite acompanhar receitas e despesas de forma rápida no celular.
- Ajuda a identificar hábitos de consumo e possíveis excessos no orçamento.
- Pode facilitar o planejamento de metas financeiras pessoais.
- A visualização dos gastos torna o controle diário mais prático.
Contras
- Pode exigir lançamentos manuais frequentes para manter os dados atualizados.
- Recursos avançados podem estar limitados na versão gratuita.
- A falta de disciplina reduz bastante a utilidade do aplicativo.
- Algumas funções podem variar conforme o sistema Android ou iOS.
- É importante verificar a política de privacidade antes de inserir dados financeiros.
Perguntas frequentes sobre Controle Financeiro Pessoal
O que é o aplicativo Controle Financeiro Pessoal e para que ele serve?
O Controle Financeiro Pessoal é um aplicativo desenvolvido para ajudar você a organizar sua vida financeira diretamente pelo celular. Com ele, é possível registrar receitas e despesas, acompanhar o saldo disponível, visualizar para onde o dinheiro está indo e planejar melhor os gastos do mês. Ele pode ser útil tanto para quem está começando a controlar o orçamento quanto para usuários que desejam substituir anotações em papel ou planilhas mais complexas.
É necessário criar uma conta ou fornecer dados bancários para usar o aplicativo?
Dependendo da versão instalada, o aplicativo pode permitir o uso sem cadastro ou solicitar a criação de uma conta para sincronizar as informações. Em geral, o registro das despesas é feito manualmente, sem a necessidade de informar senhas bancárias. Antes de começar, recomendamos verificar as permissões solicitadas, a política de privacidade e se existe algum recurso de sincronização automática com bancos, pois essa função pode exigir dados adicionais e apresentar condições específicas de segurança.
Quais recursos de organização financeira estão disponíveis no Controle Financeiro Pessoal?
O aplicativo normalmente oferece ferramentas para cadastrar receitas, despesas fixas e gastos ocasionais, além de separar os lançamentos por categorias, como alimentação, transporte, moradia e lazer. Também é possível acompanhar o saldo, consultar históricos e analisar relatórios ou gráficos, conforme os recursos disponíveis na versão instalada. Esses recursos facilitam a identificação de hábitos de consumo e ajudam a definir limites mais realistas para cada área do orçamento.
O Controle Financeiro Pessoal é gratuito ou possui compras e limitações internas?
A disponibilidade de recursos pode variar entre a versão gratuita e eventuais planos pagos. A edição sem custo geralmente permite registrar movimentações básicas, mas pode limitar relatórios, categorias, backups, sincronização ou remover anúncios apenas mediante assinatura. Antes de baixar, confira a página oficial da loja para verificar preços, período de teste, renovação automática e quais funções estão incluídas. Assim, você evita surpresas ao utilizar recursos avançados do aplicativo.
Meus dados financeiros ficam protegidos e posso recuperar as informações se trocar de celular?
A proteção dos dados depende das medidas de segurança adotadas pelo aplicativo e da forma como as informações são armazenadas, seja localmente no aparelho ou em servidores associados a uma conta. Caso exista backup ou sincronização, confirme se o recurso está ativado e faça testes periódicos de restauração. Também é recomendável usar senha ou bloqueio no celular, manter o sistema atualizado e evitar inserir informações bancárias sensíveis sem verificar a política de privacidade.


